In sintesi
- Che cos'è: un numero da 1 a 10 che misura quanto i dati dichiarati sono coerenti con il modello dell'Agenzia. Non è un voto di bravura, e non è un giudizio sull'azienda.
- Come si forma: è la media degli indicatori che si applicano. Tre confronti con la stima, le anomalie che valgono 1 o niente, le soglie di normalità che entrano solo se sotto 5.
- Perché la prima anomalia pesa: con tre congruità a 10, il punteggio passa da 10,00 a 7,75. Nel nostro esempio, da 9,04 a 7,03.
- Cosa si può fare: correggere gli errori di compilazione e valutare scelte reali. Non «aggiustare» il punteggio: non esiste un modo lecito, e i dati si vedono.
La domanda che arriva più spesso è la più semplice: «perché la mia azienda ha 7,03 e non 10?». La risposta non è una pagella. L'ISA — Indice Sintetico di Affidabilità — misura una cosa sola: quanto i dati dichiarati assomigliano a quelli che il modello statistico dell'Agenzia si aspetta per quella attività. Un punteggio alto non dice che l'azienda è «migliore»; dice che i suoi numeri sono coerenti. Un punteggio basso non dice che c'è qualcosa di illecito; dice che c'è uno scostamento da capire.
Che cosa misura l'ISA (e che cosa non misura)
Ogni attività economica ha un modello ISA: nel 2026 sono 173, identificati da un codice (il nostro esempio è EK23U, «servizi di ingegneria integrata»). Il modello contiene una stima dei ricavi e del valore aggiunto per addetto, costruita su settore, territorio, dimensione, struttura del personale, costi e ricavi. Il punteggio nasce dal confronto fra quello che l'azienda ha dichiarato e quello che il modello stima.
Quindi l'ISA non misura la bontà dell'azienda, né la sua solidità, né la qualità del lavoro. Misura la distanza fra il dichiarato e la stima, e la presenza di alcune incoerenze che il modello considera segnali di anomalia. È un indicatore di affidabilità dei dati, non delle persone.
Il punto che cambia la lettura. Il punteggio non è la media di tutti gli indicatori del modello: è la media dei pochi indicatori che si accendono. Un indicatore che non si applica, o che non ha nulla da segnalare, diventa «mancante» e non entra nel conto. Non è uno zero: è un'assenza. Per questo due aziende con lo stesso punteggio possono avere un numero diverso di indicatori attivi.
Le tre famiglie di indicatori
| Famiglia | Come vota | Esempi |
|---|---|---|
| Congruità | Voto da 1 a 10, sempre presente | Ricavi per addetto, valore aggiunto per addetto, reddito per addetto |
| Anomalia | 1 oppure niente: non esiste un voto intermedio | Costo variabile non valorizzato, margine operativo lordo negativo, risultato ordinario negativo, incoerenze di magazzino |
| Normalità | Voto da 1 a 10, ma entra solo se è ≤ 5 | Oneri diversi sui costi, ammortamenti sui beni strumentali, canoni di leasing, accantonamenti, tensione finanziaria |
Le congruità confrontano il dato per addetto con la stima: se il dichiarato è uguale o superiore alla stima, il voto è 10; se scende sotto una soglia minima, il voto è 1; in mezzo, il voto cresce. La soglia cambia da modello a modello: è la calibrazione di quel settore, non una regola generale.
Le anomalie sono binarie: se la condizione scatta, l'indicatore vale 1; se non scatta, non esiste e non entra nella media. Non c'è un «6 per anomalia lieve»: o c'è, o non c'è. Nel simulatore le spunti a mano, una per una: ognuna aggiunge un 1 alla media. Serve a vedere quanto pesa; la verifica completa le calcola sui dati della dichiarazione.
Le normalità confrontano un rapporto con un intervallo considerato normale, ma c'è una regola che le rende speciali: entrano nella media solo se il voto è ≤ 5. Sopra 5 diventano mancanti e scompaiono. In pratica: se sei nella norma, non ti danno 10 — semplicemente non contano. Possono abbassare il punteggio, non alzarlo.
La media e la prima anomalia
Il punteggio finale è la media semplice degli indicatori che si applicano. Nessun peso, nessuna gerarchia: quello che conta è quanti indicatori entrano e con che voto. Con i tre indicatori di congruità al massimo, il punteggio è 10,00; con una anomalia scende a 7,75; con due a 6,40. La prima anomalia è la più cara: aggiunge un voto basso a una media che, senza di lei, sarebbe alta. Le successive costano meno, ma il primo scalino è quello che fa perdere il 10.
Un esempio con i numeri: EK23U, 3 addetti
Ho pescato a caso dal catalogo 2026 il modello EK23U. Ho costruito una ditta di esempio — dati inventati, modello e soglie reali — con 3 addetti, 240.000 euro di compensi, 170.000 di valore aggiunto e 80.000 di reddito. Il modello stima, per la stessa ditta, 260.000 di compensi, 165.000 di valore aggiunto e 75.000 di reddito.
| Indicatore | Dichiarato per addetto | Stimato per addetto | Voto |
|---|---|---|---|
| Compensi per addetto | 80.000 € | 86.667 € | 7,12 |
| Valore aggiunto per addetto | 56.667 € | 55.000 € | 10,00 |
| Reddito per addetto | 26.667 € | 25.000 € | 10,00 |
| Anomalia: costo variabile non valorizzato | — | — | 1,00 |
Il valore aggiunto e il reddito sono sopra la stima: 10 e 10. I compensi sono sotto la stima, ma non al minimo: 7,12. Poi c'è una anomalia, il costo variabile non valorizzato: 1. La media è 7,03. Senza l'anomalia sarebbe 9,04: l'anomalia costa 2,01 punti.
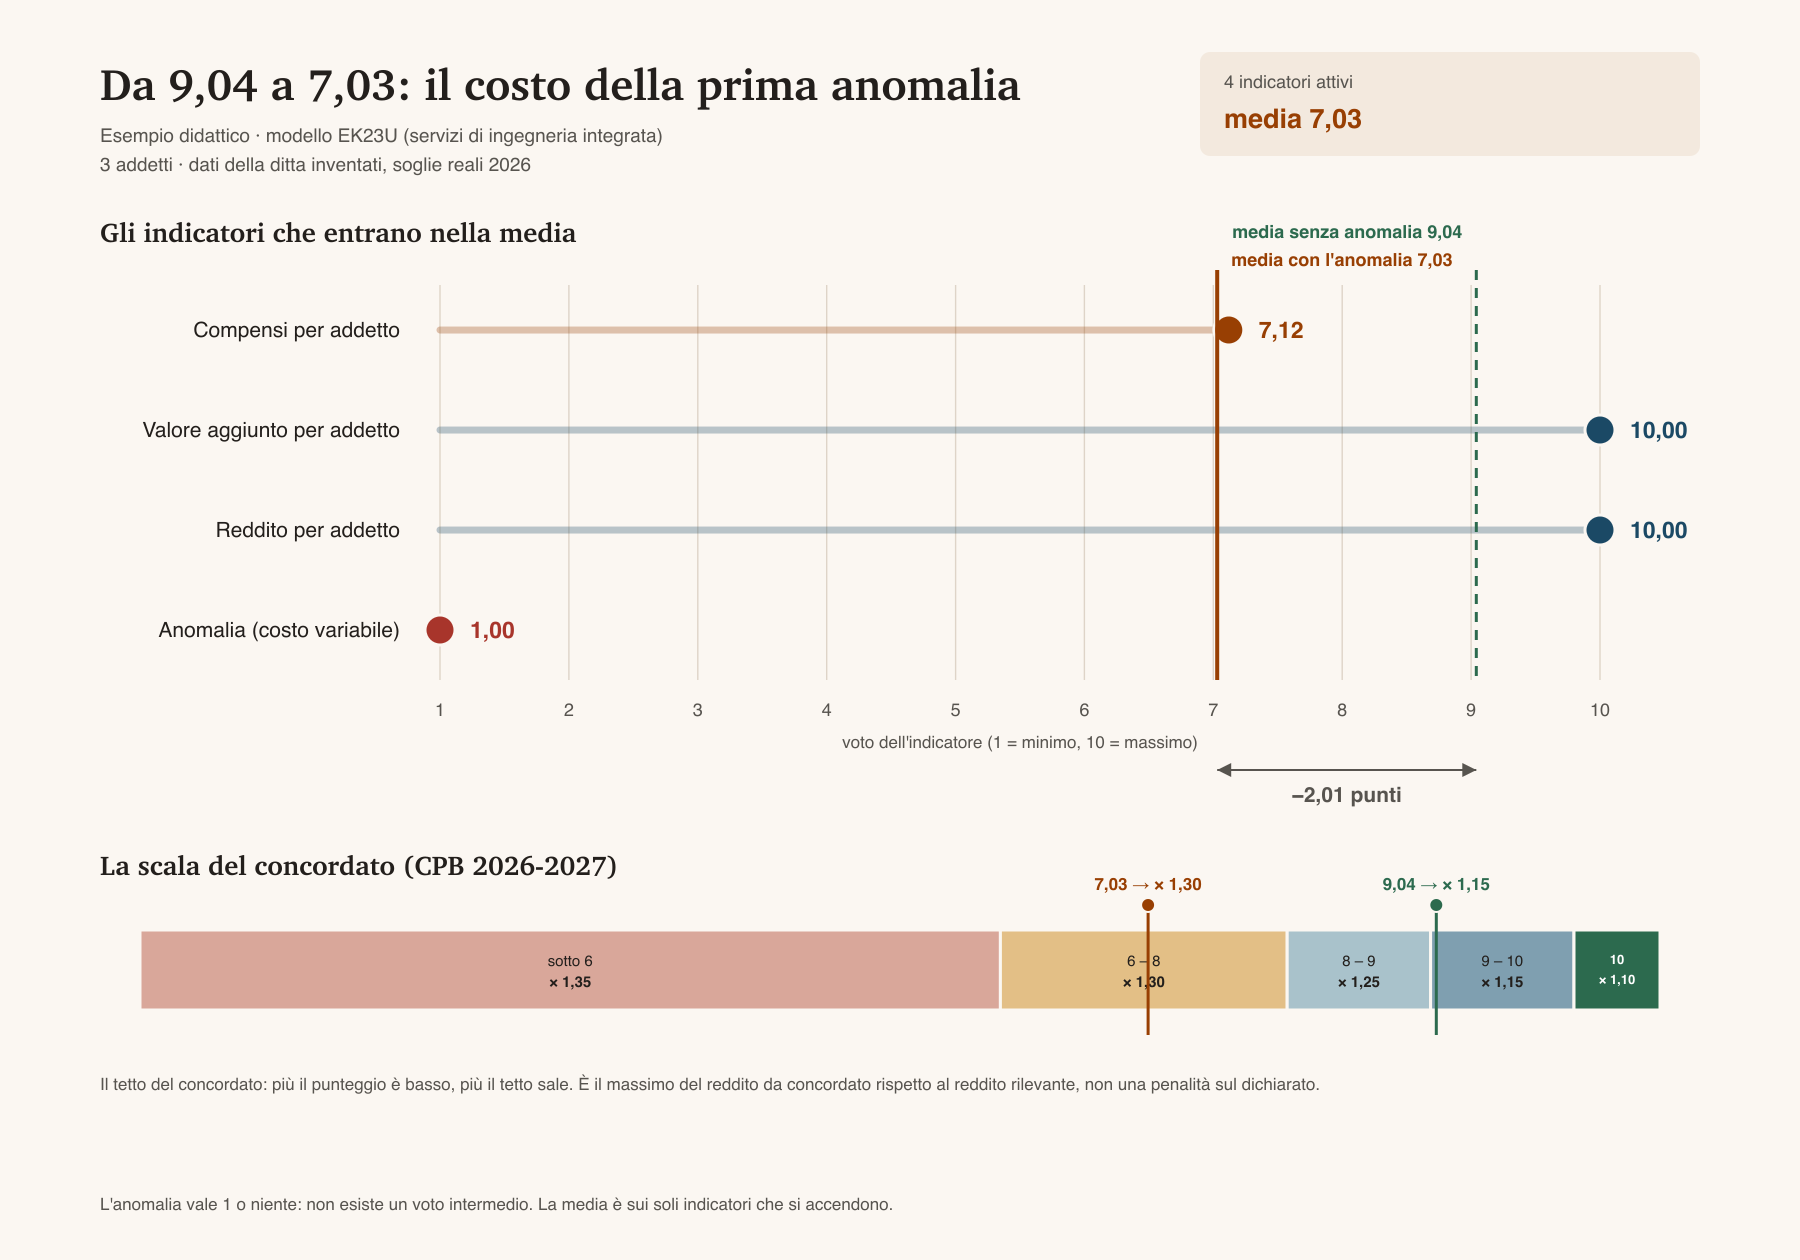
Il punteggio entra nel concordato preventivo biennale. Il tetto del concordato è il massimo del reddito da concordato rispetto al reddito rilevante: con ISA 10 è ×1,10, con 9-10 è ×1,15, con 8-9 è ×1,25, con 6-8 è ×1,30, sotto 6 è ×1,35. Nel nostro esempio, 9,04 porta a un tetto di ×1,15; 7,03 porta a ×1,30. Un'anomalia non abbassa la proposta: alza il tetto, cioè il massimo del reddito da concordato rispetto al dichiarato. È il motivo per cui un ISA basso non è un vantaggio.
Attenzione ai numeri. La società, i dati e l'anomalia sono inventati; il modello EK23U e le sue soglie sono reali. L'esempio serve a capire il meccanismo, non a stimare il punteggio di un caso concreto. I valori simulati non sostituiscono i dati dichiarati.
Cosa si può fare, e cosa no
L'ISA si calcola sui dati reali delle scritture contabili. Non esiste la bacchetta magica, e non c'è un modo lecito di scegliere i valori per far salire il punteggio. Quello che si può fare è diverso, e più utile:
Correggere gli errori di compilazione. È il caso più frequente: addetti del quadro A contati male, costi classificati nel rigo sbagliato del quadro F, percentuali del quadro C che non sommano, beni strumentali non aggiornati. Correggerli non è «migliorare l'ISA»: è dichiarare correttamente.
Valutare scelte aziendali reali e future. Assumere un apprendista, capitalizzare lavori interni effettivamente svolti, comprare invece che prendere in leasing: sono scelte che cambiano i dati e quindi il modello. Sapere come il modello le leggerà prima di farle è consulenza, non manipolazione.
Verificare la stima. La stima non è un dogma: se il valore aggiunto stimato è lontano dalla realtà, vale la pena capire perché — e controllare che i dati che alimentano la stima siano corretti.
Quello che non si deve fare: inventare valori, spostare costi o rimanenze senza una ragione economica, o cercare il numero che «fa salire» il punteggio. Il software dell'Agenzia è fatto per leggere i dati, e i controlli incrociati li vedono. Un punteggio costruito a tavolino è un problema in più, non un vantaggio.
Come lo leggiamo noi
Quando guardiamo un ISA, facciamo tre controlli: la stima è plausibile? Se il modello stima ricavi o valore aggiunto molto diversi da quelli reali, il problema può essere nei dati che alimentano la stima. I margini sono larghi o stretti? Un 10 con margine zero è fragile: basta una piccola riduzione per farlo scendere. Le anomalie sono vere o sono errori? Un'anomalia che nasce da un errore si corregge; un'anomalia che riflette un fatto reale si spiega, non si cancella.
Vuoi vedere dove si perde il tuo punteggio?
Fai una prima simulazione: scegli il modello tra tutti quelli del 2026 e inserisci i dati, oppure parti dall'esempio. Ti diamo un'idea di dove intervenire; la verifica completa la facciamo noi.
Domande frequenti
L'ISA è un voto di bravura?
No. È un indice di coerenza fra i dati dichiarati e il modello statistico dell'Agenzia. Un punteggio alto non certifica la qualità dell'azienda; un punteggio basso non prova un illecito.
Posso alzare il punteggio?
Solo correggendo errori di compilazione o cambiando fatti reali. Non esiste un modo lecito di «aggiustare» il punteggio scegliendo i valori da dichiarare: i dati devono essere quelli delle scritture.
Perché una sola anomalia abbassa così tanto il punteggio?
Perché l'anomalia vale 1 e entra nella media. Con tre congruità a 10, la media passa da 10,00 a 7,75. La prima anomalia è il salto più caro; le successive costano meno, ma il primo scalino è quello che fa perdere il 10.
Un ISA basso abbassa il concordato?
No, alza il tetto. Il tetto è il massimo del reddito da concordato rispetto al reddito rilevante: con ISA 10 è ×1,10, sotto 6 è ×1,35. Un ISA basso non riduce la proposta: può aumentarla.
Riferimenti
Software ISA 2026 dell'Agenzia delle Entrate · Modello EK23U, «servizi di ingegneria integrata» · Soglie di congruità 2026 del modello EK23U · Concordato preventivo biennale 2026-2027, scaglioni del tetto in funzione del punteggio ISA.
Ultimo aggiornamento: 5 novembre 2026.